Stop Hunting em Exchanges de Cripto: Front Running, Spoofing e Por Que Traders de Varejo Continuam Perdendo
Atualizado agosto de 2026
A Forbes escolheu o título com cuidado: "Peixes em um aquário com tubarões."
A imagem é precisa. Stop hunting em exchanges de cripto não é uma falha ou anomalia de mercado. Trata-se da exploração racional do posicionamento visível de ordens em um order book transparente, e isso ocorre todos os dias com traders de varejo que não conhecem a arquitetura na qual estão operando.
Em uma central limit order book (CLOB), suas ordens de stop-loss, tamanhos de posição e preços de entrada ficam à vista de qualquer participante sofisticado o bastante para ler o book. O market maker do outro lado da negociação conta com servidores co-localizados, análises em tempo real e capital que ultrapassa em muito o da maioria dos traders de varejo. Você não está competindo em pé de igualdade. Vocês ocupam níveis diferentes na mesma cadeia alimentar.
Isso não é uma metáfora. É uma descrição estrutural de como a maioria das exchanges de cripto foi construída, e por que stop hunting, front-running e spoofing não são exceções nesses ambientes, mas sim características da arquitetura.
Este artigo explica cada mecanismo em linguagem simples: o que é, como funciona em um CLOB e como o modelo No-CLOB elimina todos por design. elimina todos eles por estrutura.
O Problema Estrutural, Não Ético
Grande parte das discussões sobre stop hunting, front-running e spoofing as abordam como falhas éticas. Maus atores fazendo más ações. Essa abordagem é incompleta.
O argumento estrutural é mais útil: essas práticas existem porque a arquitetura das exchanges, adotada pela maioria das plataformas, as torna possíveis, lucrativas e difíceis de detectar ou provar. Maus atores aproveitam oportunidades. O CLOB deu essa chance a eles.
Um order book público e transparente é um mecanismo de democratização. Qualquer participante pode ver as mesmas informações. A vantagem informacional que profissionais têm nas finanças tradicionais — order flow proprietário, dark pools, roteamento institucional — deveria ser visível em um CLOB. Na teoria, você vê o mesmo book do market maker.
O problema é que enxergar os mesmos dados não significa ter a mesma capacidade de agir sobre eles. O market maker tem servidores co-localizados e execução algorítmica medida em microssegundos. Você tem uma aba no navegador. O CLOB oferece igualdade de acesso à informação, porém uma capacidade radicalmente desigual de exploração dessa informação.
Stop Hunting em Exchanges de Cripto: Por Que Seu Stop-Loss Vira Alvo
Uma ordem de stop-loss é uma ferramenta de gestão de risco. Você abre uma operação, define a máxima perda aceitável e posiciona um stop-loss nesse preço. Se o mercado atinge esse nível, sua posição é fechada automaticamente.
Em um CLOB, essas ordens ficam à vista de todos.
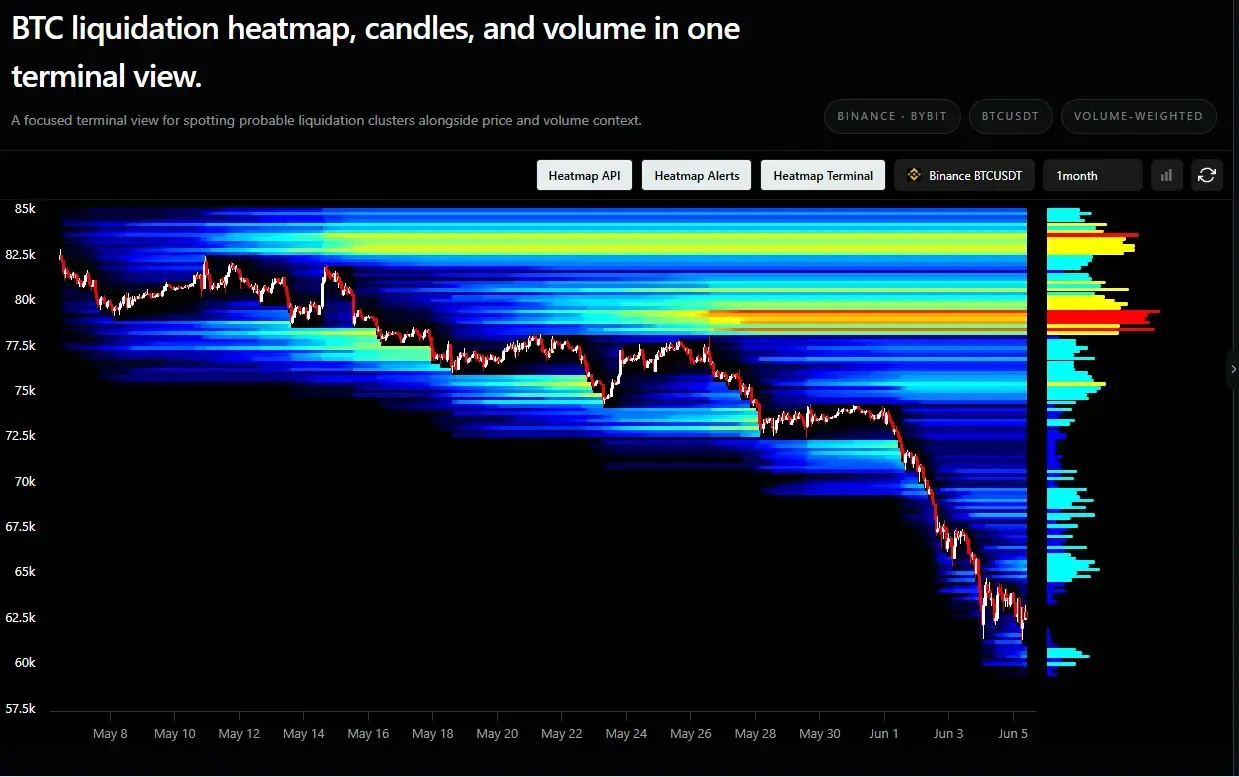
Market makers e participantes sofisticados conseguem identificar a distribuição de ordens de stop-loss agrupadas abaixo de níveis de suporte importantes. Eles sabem, com grande precisão, onde estão seus pontos de saída. Uma venda coordenada naquele patamar empurra o preço além do stop cluster, acionando uma cascata de fechamentos automáticos. As ordens executadas pressionam ainda mais para baixo e o participante que iniciou recompra mais barato depois.
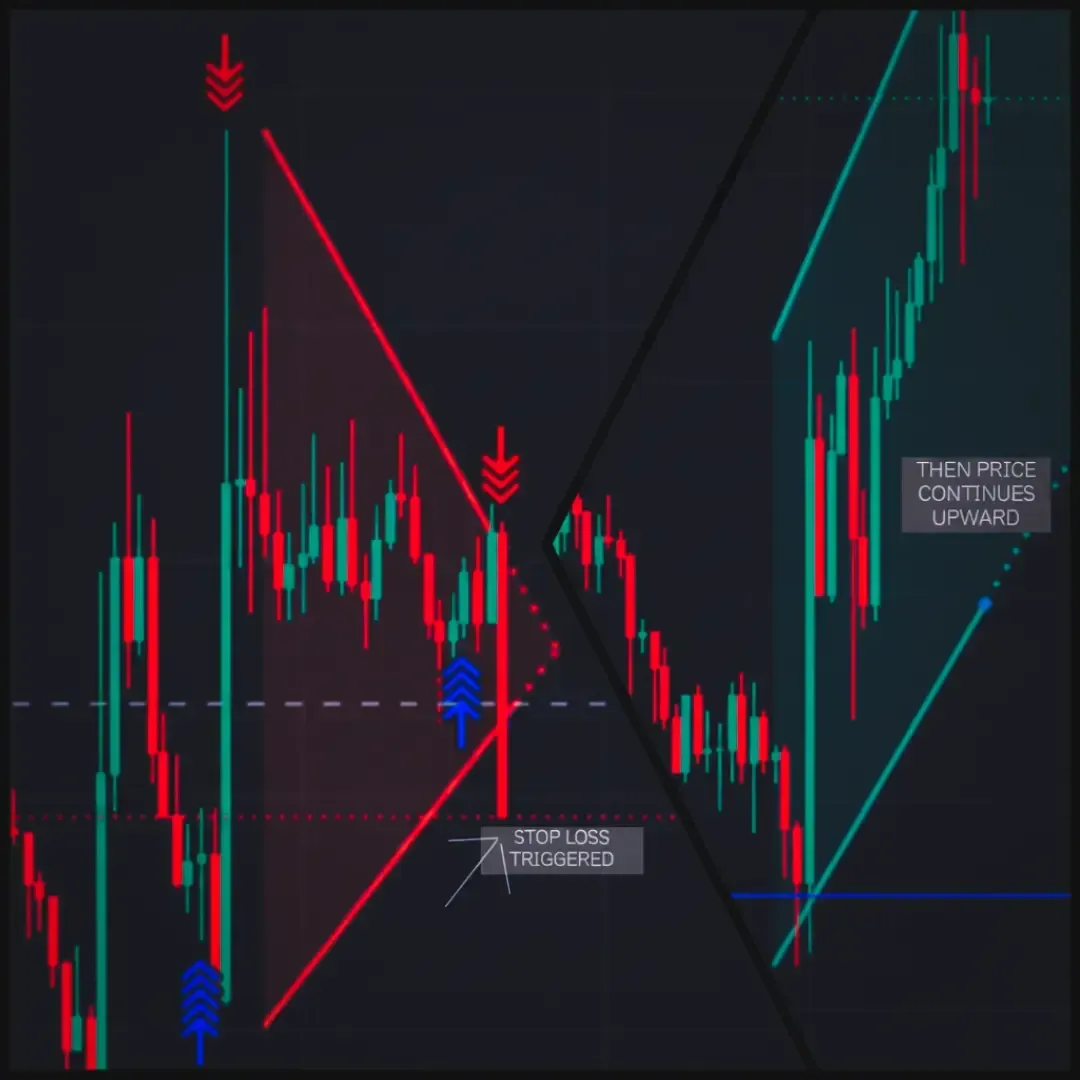
Seu stop-loss foi executado como planejado. A posição foi fechada no nível definido, mas o movimento de preço que o desencadeou foi artificial — não orgânico.
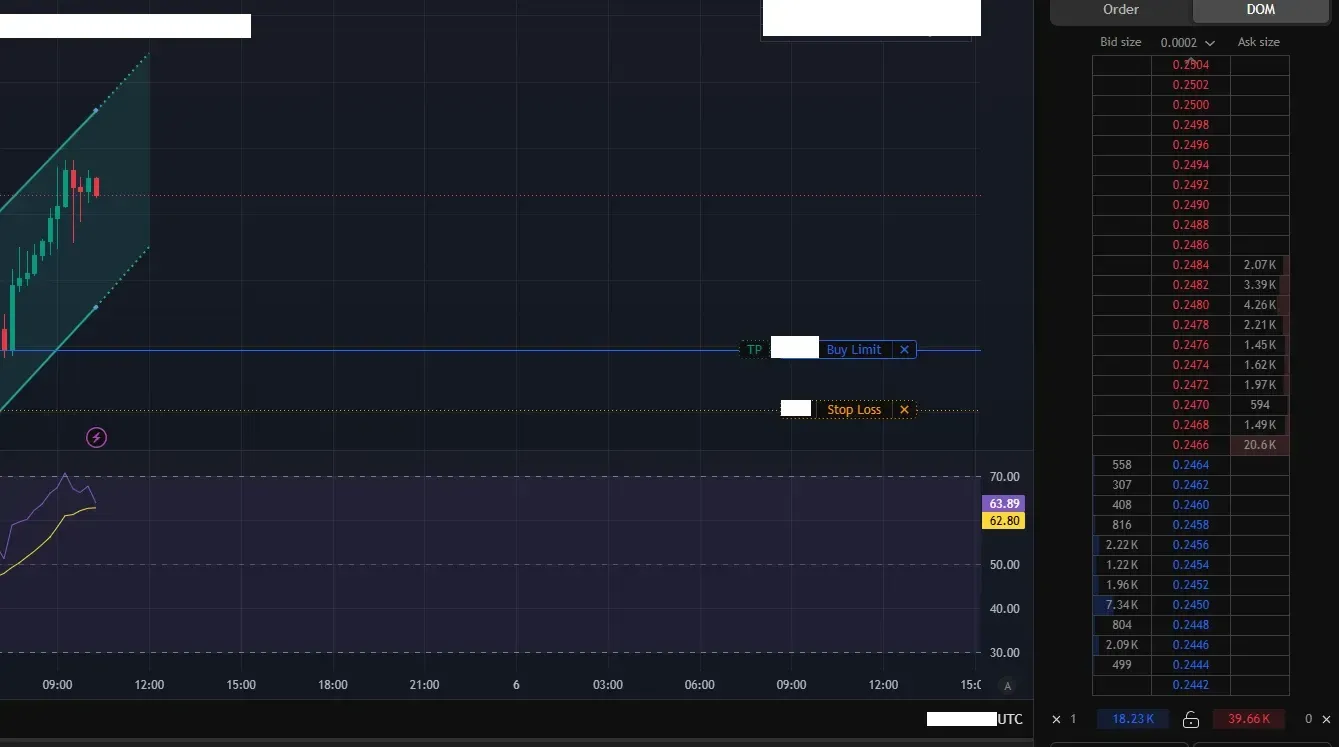
Exemplo de comportamento de stop hunting.
ICNT stop hunted-Example
Outro exemplo: suponha que você está comprado em BTC, coloca o stop-loss logo abaixo da mínima recente, um ponto técnico óbvio, usado por outros traders também. O preço se aproxima do nível, acelera, aciona stops pelo book e reverte poucos minutos depois. Você está fora, e o market maker está comprado.
Isso é o stop hunting em exchanges de cripto: a vantagem estrutural que some quando o order book não é visível. Em um modelo No-CLOB, não existem clusters de stop-loss para serem lidos.
Front Running em Exchanges de Cripto: A Assimetria de Velocidade
"Um trader de varejo em uma cafeteria usando o celular compete no mesmo book que uma empresa de market making com 20 funcionários e milhões em capital." - Boaz Sobrado, Forbes
Front running em uma exchange de cripto é o que acontece quando essa assimetria de velocidade se une à transparência do order book.
Quando uma grande market order chega, capaz de mover o preço, um market maker com infraestrutura superior a detecta, se posiciona à frente da execução e sai logo após o impacto no preço. Sua ordem movimenta o mercado. O market maker lucra com esse movimento.
O mecanismo exige duas condições: visibilidade do order flow e capacidade de agir mais rápido que o trade de origem. Em CLOBs, ambas existem. O book é público. Profissionais têm infraestrutura para ler e agir em microssegundos.
O resultado é que uma market order feita por um trader de varejo em uma CLOB não representa apenas execução, mas também um sinal imediatamente explorado pelos participantes mais velozes. Você paga para ser front-runned, seja pelo spread ou pelo impacto de preço de cada operação grande.
Spoofing em Exchanges de Cripto: A Ordem que Nunca Foi Real
Spoofing é inserir grandes ordens sem intenção de executá-las.
O objetivo é criar uma aparência de demanda ou oferta. Uma ordem de compra grande posicionada abaixo do mercado sugere suporte. Outros leem como interesse institucional e operam assim. Depois que os outros já se posicionaram na direção da ordem falsa, o spoofer cancela a ordem e opera no sentido contrário, aproveitando o momentum que ele mesmo induziu.
O diferencial do spoofing em relação ao stop hunting é a intenção: spoofing em exchanges de cripto exige colocar uma ordem planejando cancelá-la antes que seja executada. Na maioria dos CLOBs, cancelar é praticamente gratuito. Não há custo estrutural para inserir uma ordem enganosa, influenciar outros participantes e removê-la antes da execução.
Reguladores tradicionais consideram spoofing uma ilegalidade e manipulação de order book. No universo cripto, a fiscalização é inconsistente. O ponto estrutural é: em um CLOB, o spoofing é tecnicamente trivial e a detecção é sempre posterior à fraude, nunca preventiva. A política jamais será mais rápida que o mecanismo.
O Que um Exchange No-CLOB Muda: Ouinex.
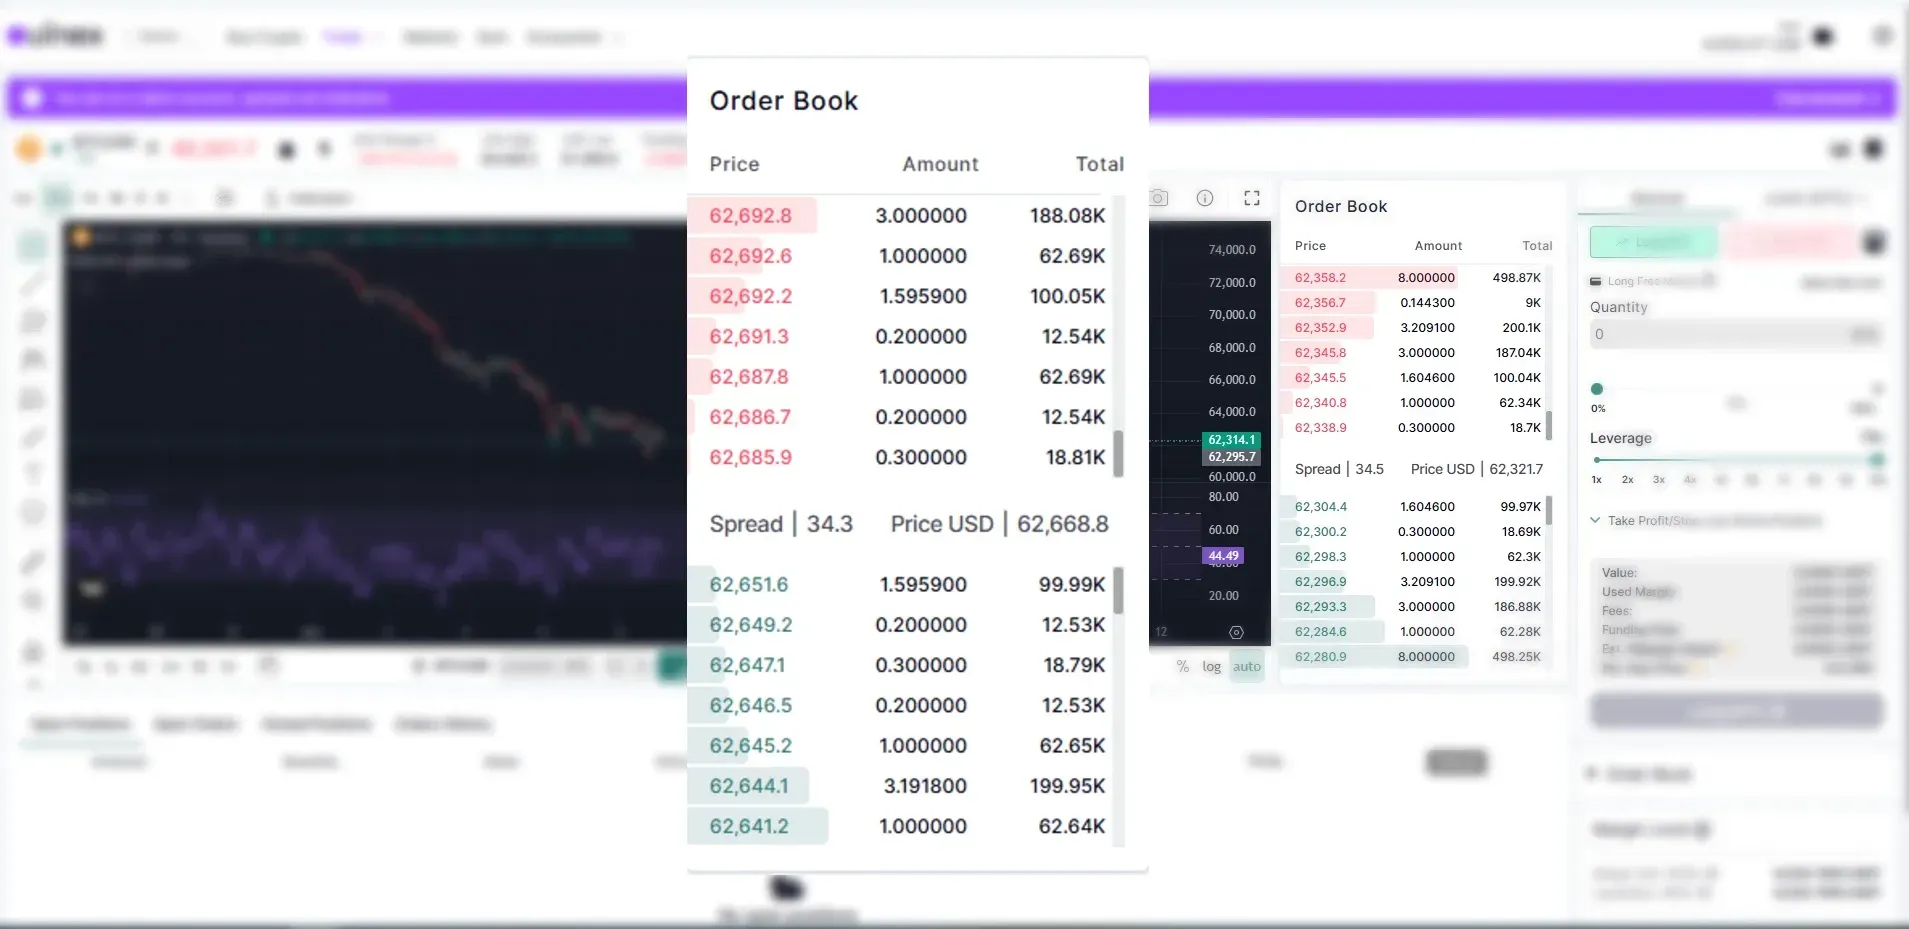
A arquitetura No-CLOB não depende de normas para evitar essas práticas. Remove as condições que permitem sua existência.
"Na maioria das plataformas, market makers podem enxergar o book e se posicionar contra traders de varejo. Na nossa, o book permanece oculto para eles." - Samuel Rondot, Head of Trading na Ouinex, BeInCrypto
Três mudanças estruturais do order book oculto:
- Não há clusters de stop-loss visíveis.
Sem essa visibilidade, o stop hunting exige adivinhação, não leitura. A vantagem estrutural é eliminada.
- Não há fluxo de ordens visível.
A informação que permitiria ao market maker detectar ou se antecipar a ordens relevantes simplesmente não existe. Sua ordem é executada contra o modelo de liquidez sem prévia exposição.
- Não há público para spoofing.
Spoofing só funciona em book público. Se o book não é visível para outros, ordens falsas não causam efeito. O incentivo à manipulação de order book é eliminado na raiz.
Isso não garante que um exchange No-CLOB é infalível em todos os aspectos. A afirmação é sobre mecanismo: as condições estruturais que viabilizam stop hunting, front running e spoofing não existem no modelo No-CLOB. A eliminação é arquitetural.
Por Que o Modelo de Financiamento da Exchange Importa
Existe outro ponto importante, destacado pela Forbes.
Uma exchange CLOB que permite stop hunting e front running se beneficia do volume gerado por essas práticas. O incentivo para eliminá-las compete diretamente com o estímulo de manter a receita transacional. Quando a exchange é financiada por capital institucional com prazo de retorno, a reforma estrutural benéfica ao varejo reduz receita. Isso cria motivo estrutural para adiá-la.
A Ouinex foi financiada por mais de 10.000 traders de varejo e profissionais: US$ 9 milhões arrecadados sem capital institucional. Como reportou TheStreet, os acionistas da exchange são seus próprios usuários. Os donos da plataforma seriam prejudicados por um CLOB. Essa sintonia não é incidental ao No-CLOB — é o motivo de sua existência.
A Implicação Prática
A maioria dos traders de varejo perdeu dinheiro em situações que atribuíram a falta de sorte ou timing ruim. Parte foi isso mesmo. Outra parte foi stop hunting. Houve também market orders executadas em meio a front running invisível ao trader.
A distinção não serve para culpar, mas para tomar decisões precisas sobre onde operar. Se a arquitetura da sua exchange permite práticas desse tipo, o custo aparece na qualidade da execução, não como uma tarifa explícita.
Os crypto perpetual futures na Ouinex operam sob o modelo No-CLOB. O safety of assets framework detalha como a plataforma lida com custódia e segregação de ativos. Todos os detalhes práticos estão na Ouinex Advantage page.
A estrutura é o próprio produto. Entender o que ela elimina é entender onde você realmente está negociando.
FAQ: Stop Hunting e Manipulação de Order Book Explicados
O que é stop hunting em uma exchange de cripto?
Stop hunting em exchange de cripto ocorre quando participantes sofisticados empurram deliberadamente o preço para zonas com concentração de stop-loss de varejo, disparando fechamentos automáticos em cadeia. Depois, o preço reverte e o varejo fica de fora no pior momento. Isso só é possível em exchanges CLOB, pois o posicionamento dos stops é visível no order book público.
Como funciona o front running em uma exchange de cripto?
Front running acontece quando um participante com infraestrutura mais rápida detecta uma ordem grande prestes a executar e se posiciona antes dela. Quando a ordem original é executada e movimenta o preço, o front-runner lucra com a variação. Isso requer duas condições: visibilidade do book e ação mais rápida que o trade inicial. Ambas estão presentes na maioria das exchanges CLOB.
O que é spoofing numa exchange de cripto?
Spoofing em exchange de cripto é inserir grandes ordens de compra ou venda sem intenção de executá-las, criando uma falsa impressão de demanda ou oferta. O spoofer cancela a ordem após outros terem ajustado posições e opera no sentido contrário. É uma manipulação de order book que é estruturalmente difícil de prevenir em CLOBs, pois o cancelamento é gratuito.
O que é uma exchange No-CLOB?
Uma exchange No-CLOB não utiliza central limit order book. Em vez de um livro público de ofertas e demandas, o fluxo de ordens e o book permanecem ocultos dos participantes. Isso elimina, estruturalmente, as condições para stop hunting, front running e spoofing, já que a informação usada nessas práticas deixa de existir.
Como operar em uma exchange sem stop hunting ou front running?
Para operar sem stop hunting é necessário escolher plataformas que eliminam estruturalmente essas práticas. Uma exchange No-CLOB elimina o order book visível que possibilita a prática. Em CLOBs, posicionar stops fora de níveis técnicos óbvios reduz a exposição, mas isso é um paliativo tático para um problema estrutural. A única solução real é operar em exchange sem book visível e sem front running.
CFDs são instrumentos complexos e apresentam alto risco de perda rápida devido à alavancagem. Considere se você entende como CFDs funcionam e se pode correr o risco elevado de perder seu capital.