《福布斯》精心挑选了他们的标题: “鱼在鲨鱼缸里。”
这个比喻恰如其分。止损狩猎 在加密交易所上,并非技术故障,也不是市场偶发现象,而是基于透明订单簿中可见挂单的理性利用。这种现象每天都在发生,影响着不了解平台架构的散户交易者。
在中央限价订单簿(CLOB)交易所,你的止损指令、仓位大小和入场价格对任何能够解读该订单簿的参与者都是可见的。账本对面的做市商拥有共址服务器、实时分析能力和远超多数散户账户的资本。你与他们不是在竞争,而是在同一生态系统的不同食物链层级生存。
这不是比喻,而是绝大多数加密交易所架构的真实写照,也解释了为何止损狩猎、前置交易以及spoofing(诱骗行为)并非这些平台的例外,而是其结构性特征。
本文将以通俗易懂的语言解析上述机制:它们的定义、在CLOB中的运作方式,以及No-CLOB模型如何在架构层面彻底消除这些行为。详情可参考相关页面。
这是结构性问题,而非道德问题
大多数关于止损狩猎、前置交易和spoofing的讨论,往往将其归咎为道德失范。即“坏人做坏事”。但仅用此角度视之是不完整的。
结构性视角更具参考价值:这些行为之所以存在,正是因为绝大多数交易所架构,使其具备可行性、收益性且难以被发现或证实。CLOB为那些机会主义者打开了窗口。
透明的公共订单簿本意是“公平化”,任何市场参与者都能看到同样信息。传统金融中的专业投资人享有的信息优势,如专有order flow、dark pools、机构路由等,在CLOB架构下也应当一视同仁。理论上,你与做市商看到的是同一本订单簿。
但问题在于“看到”同样数据,并不等于具备同等的反应与利用能力。 做市商具有共址服务器和以微秒计的算法化撮合能力,而你只有一个浏览器页面。CLOB完美实现了“信息平权”,但“利用能力”极度不平等。
加密交易所的止损狩猎:为何止损成了目标
止损单是一种风险管理工具。你开仓后设定最大可承受亏损价位,并在该位置挂出止损。如果市场到达这个价位,仓位会自动平掉。
但在CLOB中,这些订单是公开可见的。
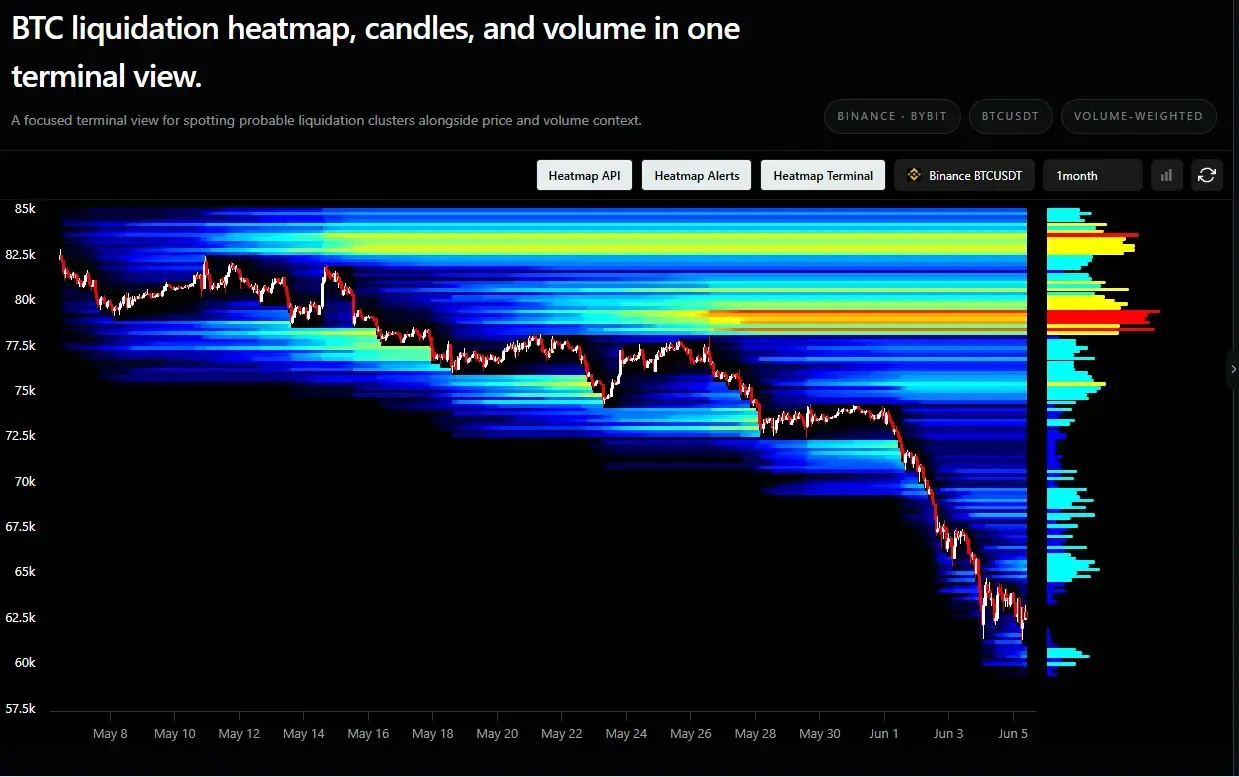
做市商和高阶参与者可以一眼看出止损订单在关键支撑下方的密集分布区。很容易精确判断你的出局点。只要有组织地将价格打入该区域,就能引发“止损簇”被触发,导致自动平仓连锁反应,进一步加大下跌动能,然后相关参与者再在低价买入。
你的止损如约执行,仓位在设定价位被平掉,但触发它的价格波动其实是人为制造的,并非市场的自然行为。
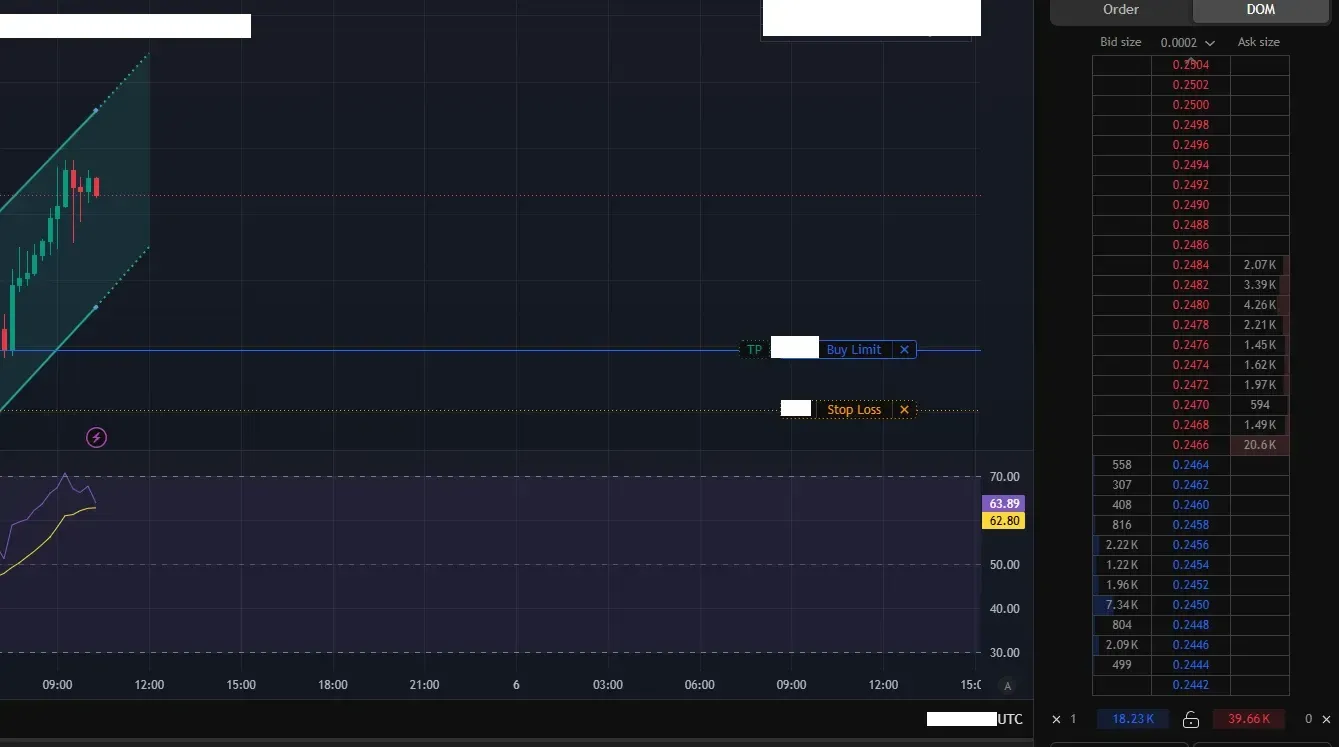
止损狩猎行为举例:
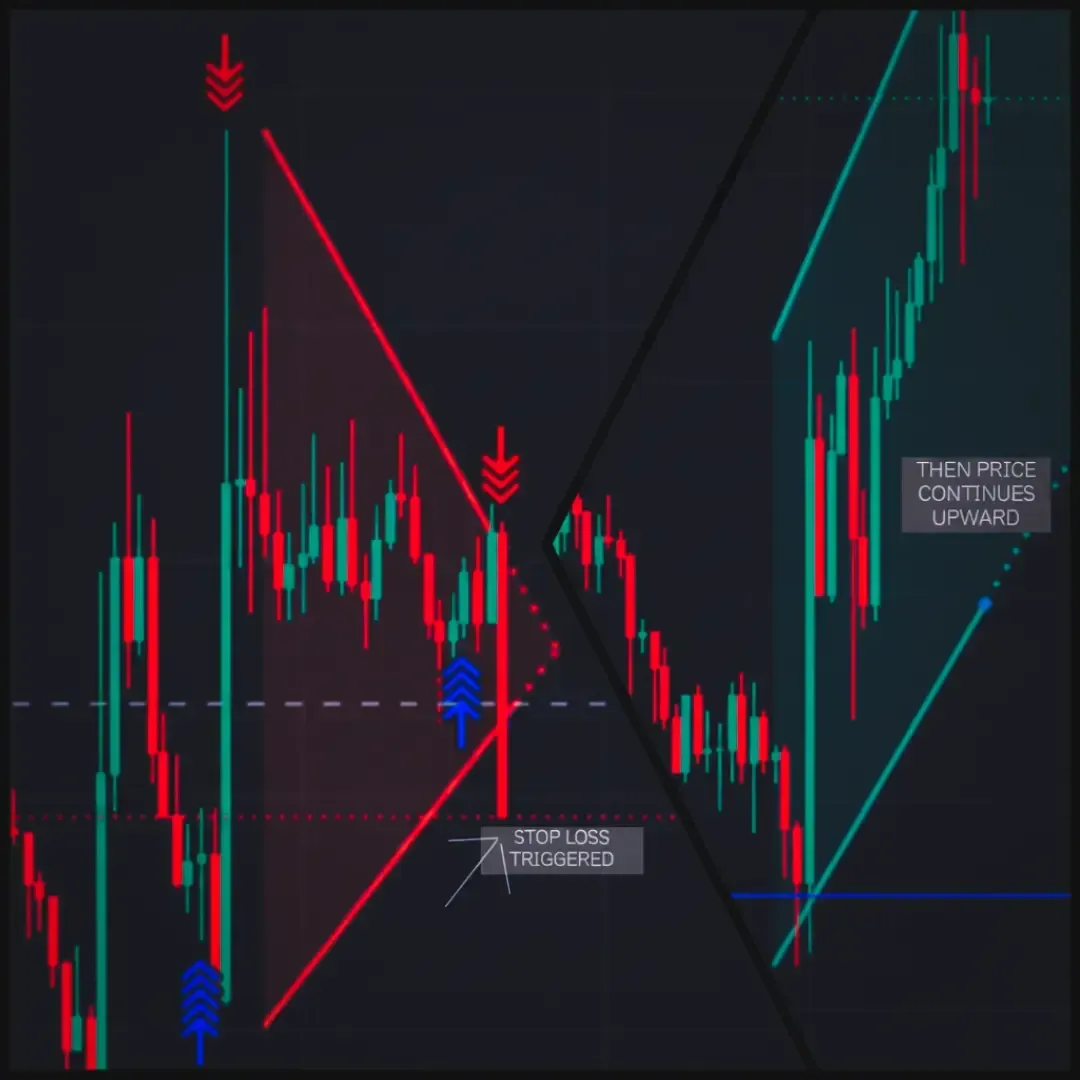
ICNT止损被狩猎-示例
再举一例:假设你持有一张BTC多单,在最近波段低点下放置止损,这个位置技术上很明显,许多交易者都会如此设置。价格逐步逼近该点,随后加速穿越,触发一连串止损,数分钟后却出现反转。你被清出局,做市商则转为多头。
这就是加密交易所的止损狩猎:订单簿一旦不可见,结构性优势就此消失。在No-CLOB模式下,没有可读的止损簇。
加密交易所的前置交易:速度的不对称
“星巴克里的散户用一部手机,却要和20人+、数百万资本的做市团队在同一个订单簿交易。” - Boaz Sobrado, Forbes
加密交易所的前置交易,正是速度不对称与订单簿透明的结合产物。
当一笔潜在大型market order即将敲入并有能力推动价格时,基础设施更快的做市方能在它成交前察觉、提前布局,并在价格产生冲击后迅速退出。你的订单推动了市场,而做市方从这一波动中直接获利。
这需要两个条件:一是能观察到订单流,二是反应速度快于原始交易。在大多数CLOB交易所,这两点兼备。订单簿向所有人公开。专业参与者的基础设施可在微秒内读取并响应。
结果是,CLOB上的散户市价单不仅仅只是成交,更是瞬间就会被更快的参与者利用的信号。你等于支付价差和价格冲击费用,被人前置交易。
加密交易所的spoofing:不存在的订单
Spoofing即挂出大量本无意成交的订单。
其目的是营造供需幻象。例如,挂出一个巨量买单,给人以强力支撑的信号,其他参与者误判为机构行为而跟进操作。当市场聚集于该方向后,spoofing者取消虚假订单,反向成交并利用自造的动能套利。
和止损狩猎的区别在于主观意图:加密交易所spoofing本质是挂出预期将被撤单的假订单。在大多数CLOB平台上,撤单几乎无需成本。这导致假挂单、误导市场并撤销订单的行为成本极低,过程受结构鼓励但难以预防。
传统金融监管将spoofing视为违法的订单簿操纵。但在加密领域,执法往往不一。关键问题仍归结构本身:CLOB下,spoofing技术上极易实现且只能事后追查,防不胜防。制度反应速度永远赶不上机制本身。
No-CLOB交易所带来的变化:Ouinex实践
No-CLOB架构无需依靠监管政策来杜绝相关行为,而是直接消除这些作恶所需的结构性基础。
“大多数平台做市商都能看到订单簿并针对散户下单,但在我们平台上,这些信息对他们彻底隐藏。” - Samuel Rondot,Ouinex交易主管,BeInCrypto
隐藏订单簿后有三大结构改变:
- 止损簇不可见。
无法读取止损簇,狩猎只能靠猜,结构优势消失。
- 订单流不可见。
做市商无法提前洞察并抢跑。你的订单在交易所流动性模型下直接成交,事先无人可知。
- 诱骗行为无人观看。
spoofing必须在全公开订单簿前才起作用。若他人无法看到你的挂单,伪造虚假大单毫无意义。订单簿操纵的激励机制被连根剔除。
这并不是说No-CLOB交易所绝对无法造假,但就止损狩猎、前置交易与spoofing机制而言,这些结构性条件在No-CLOB下根本不存在,消除源于架构本身。
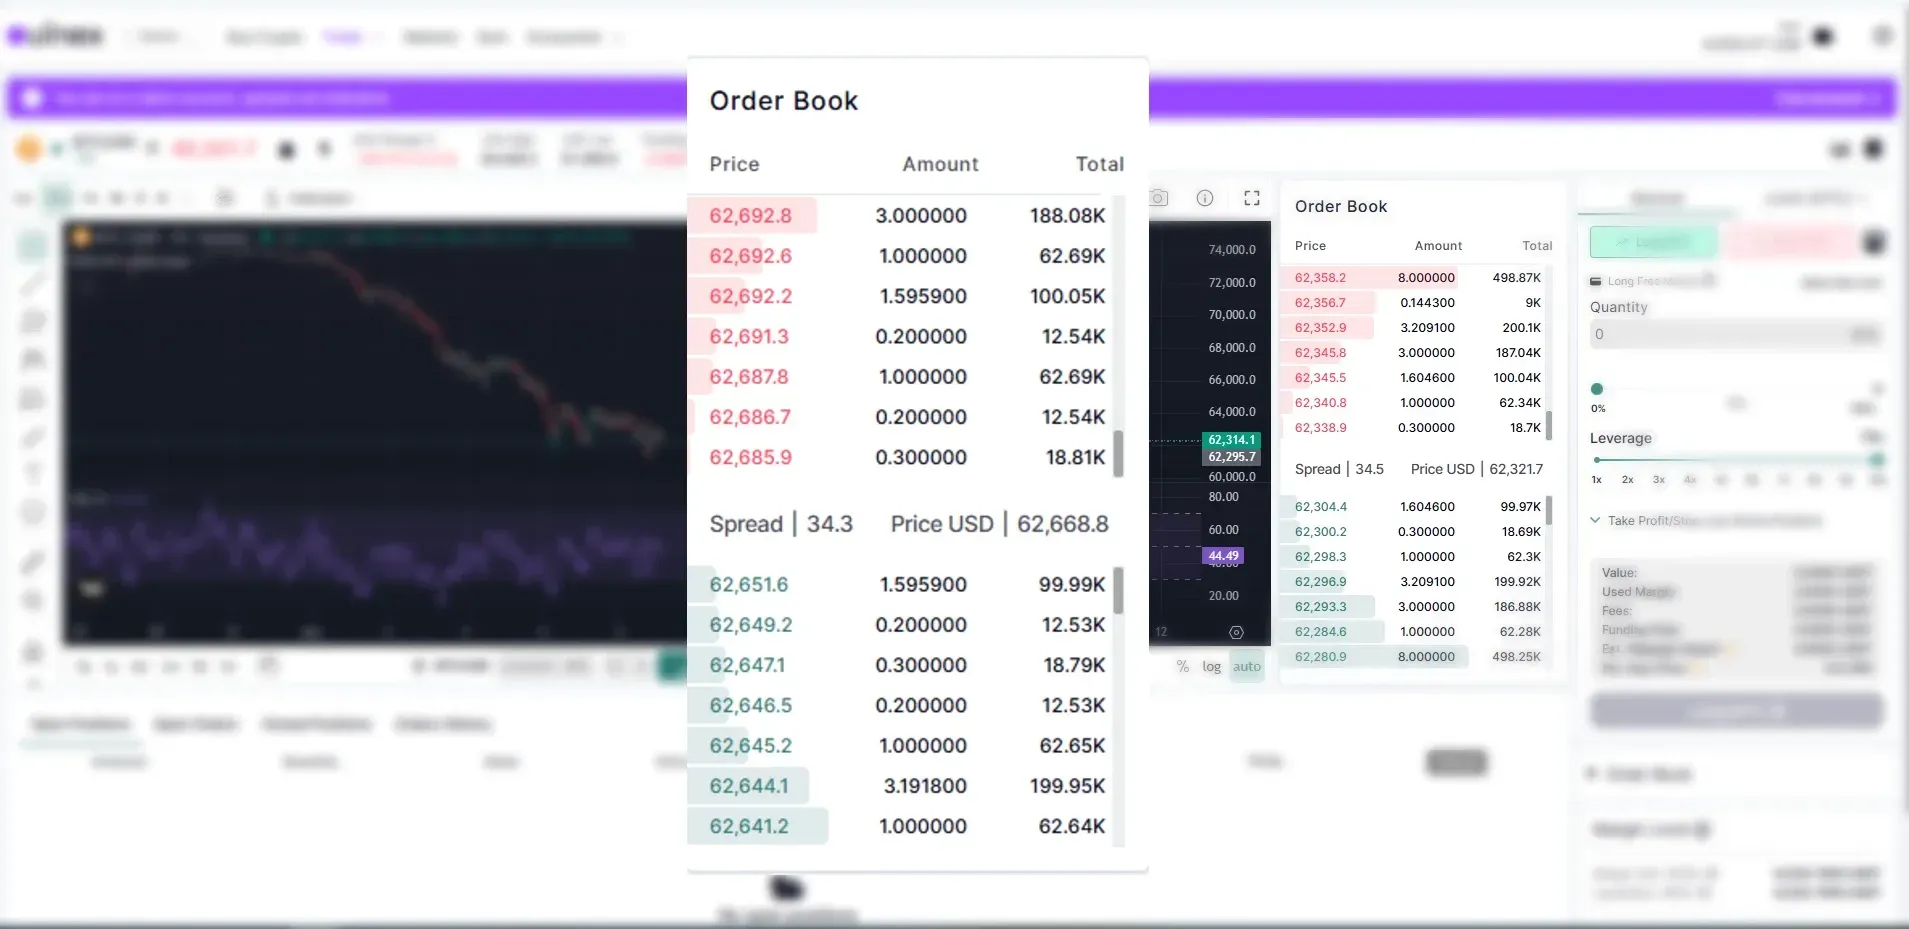
交易所融资结构为何重要
还有一个重要二阶问题,福布斯已点明。
允许止损狩猎和前置交易的CLOB交易所,会从这些行为增加的交易量中获得收益。 消除这些行为,与维护交易手续费收入直接矛盾。当交易所由机构资金驱动且需追求投资回报时,这种有利于散户的结构改革会导致利润下滑,这样就有充足的结构性理由拖延改进。
实际意义
大多数散户都曾经历亏损,并将其归咎为运气或时机。事实上,可能有一部分缘于止损狩猎,还有部分源于自己市价单被悄然前置交易。
理解上述机制,不是为甩锅或归责,而是要正确选择交易环境。如果你所用交易所的架构无法杜绝这些行为,相关损耗就会体现在成交质量上,而不是财务报表上。
Ouinex的crypto perpetual futures基于No-CLOB模型运作,安全资产框架涵盖了托管与隔离细节。更多实践细节请参考Ouinex Advantage页。
架构本身即为产品。了解它消除了什么,才能明白自己究竟在什么样的平台交易。
FAQ:止损狩猎与订单簿操纵常见问答
加密交易所的止损狩猎是什么?
即高阶参与者有意识地将价格推入散户止损订单密集区,触发自动平仓后反向操作,散户则在最糟糕价位被扫出局。这在CLOB可见订单簿下尤为常见。
前置交易在加密交易所是如何发生的?
前置交易是指高频参与者在大型订单成交前察觉并提前布局,待原订单成交推动价格后再获利。这依赖于可见订单簿与极快响应速度,这二者在多数CLOB平台均成立。
什么是加密交易所的spoofing?
加密交易所spoofing即挂出并无成交意图的特大买卖单,制造虚假供需信号,待其他人跟随错误方向后迅速撤单并反向获利。由于撤单成本几乎为零,CLOB平台结构上难以防范。
什么是No-CLOB交易所?
No-CLOB交易所不采用中央限价订单簿,无公开竞价挂单。所有交易订单流只在平台内部流转,参与者无法查看订单簿,从结构上根除了止损狩猎、前置交易和spoofing存在的根基。
如何在没有止损狩猎和前置交易的平台安全交易?
需选择能根除这些结构性风险的平台,即No-CLOB架构。它彻底消除了订单簿透明、可读导致的止损狩猎和前置交易。CLOB用户可避免明显技术位挂止损作权宜,但唯有无订单簿可见的平台才是结构性解决方案。
差价合约(CFDs)为复杂金融工具,由于leverage影响,资金极有可能快速亏损。请充分了解相关产品机制,并评估是否可承受全部损失风险。