
**期货指数** 道琼斯期货:+0.12% S&P 500期货:+0.19% 纳斯达克100期货:+0.38% 市场环境 投资者关注人工智能盈利能力和美国经济健康状况的新信号,市场正在努力稳定上涨趋势。 本周美股指数反弹,抹去了自4月以来最大跌幅的一部分,因市场越来越坚信美联储可能在12月降息。不过,Nvidia和Alphabet等部分大型科技股因AI领域新进展依然波动剧烈。 “关于AI盈利能力的市场叙事正受到质疑,”Miller Tabak的首席策略师Matthew Maley表示,“如果12月这个话题发酵,将对市场造成真正的压力。” 因CyrusOne发生冷却事故,期货合约周五一度暂停交易,CME Group实施了临时中止。尽管如此,指数ETF(SPY、QQQ、DIA)在盘前上涨+0.7%至+0.8%。 因黑色星期五,今天华尔街交易时段将缩短(纽约时间13点收盘)。 经济日程较清淡,唯一关注的重点是当日公布的美联储资产负债表。 关注个股 **Tilray Brands(TLRY)-14%** 公司宣布将在12月1日进行1股合10股的反向拆股后,股价大跌。目的是将流通股降至1.16亿,估值与行业标准接轨,并吸引更多机构投资者。 **Bitfarms(BITF)+4%** 加密货币相关个股上涨,因比特币价格自近期8万美元低点反弹至约91,658美元。另外,MARA、MSTR、RIOT、HOOD、COIN、HIVE等板块内公司涨幅也在1%至3%之间。 评级变动 上调 AMD ($AMD) → 维持买入,目标价由240美元上调至264美元。 Dell Technologies ($DELL) → 维持买入,目标价由150美元上调至160美元。 Lyft ($LYFT) → 评级上调至“优于大盘”(原为跑输大盘),目标价自15.80美元上调至23.80美元。 Qualcomm ($QCOM) → 评级上调至“持有”(原为跑输大盘),目标价自178.20美元上调至188.10美元。 Broadcom ($AVGO) → 维持买入,目标价由400美元上调至500美元。 中性 Hubspot ($HUBS) → 维持中性,目标价由519美元下调至397美元。 下调
阅读更多
开盘前CAC 40:8,112点(+0.16%) 今日重点股票 赛诺菲(SAN):在Le Trait(滨海塞纳省)推出新生产单元,单克隆抗体产能提高40%。 Kering(KER):Gucci将任命前雷诺高管Gianluca de Ficchy为新CFO。 Capgemini(CAP):第12期员工持股计划成功,增资2.99亿欧元。 Laurent-Perrier(LPE):半年业绩表现不一,香槟市场略有下滑,但集团销售增长。 SMCP(SMCP):资金大幅流动,逾半资本易手,或有收购可能。 埃菲尔铁塔公司(EIFF):与Sopra Steria在里昂签订租赁合同。 Genfit(GNFT):Dr. Pejvack Motlagh加入,强化医学管理团队。 Klarsen(ALKLAR):通过发行ABSA融资32万欧元。 今日公布业绩公司 Laurent-Perrier Signaux Girod Bleecker 分析师建议(仅限法国) **评级变动** 上调 Bouygues(EN) → 摩根大通维持增持,目标价从56欧元上调至57欧元。 EssilorLuxottica(EL) → 摩根大通维持增持,目标价从300欧元上调至345欧元。 Moncler(MONC) → 摩根大通从中性上调至增持,目标价上调至70欧元。 Orange(ORA) → 摩根大通维持增持,目标价从17.5欧上调至19欧元。 Trigano(TRI) → 法巴银行维持跑赢大市,目标价从180欧元提升至190欧元。 中性 Kering(KER) → 摩根大通维持减持,目标价上调至235欧元。 LVMH(MC) → 摩根大通维持中性,目标价从545欧元提升至610欧元。 Veolia(VIE) → 摩根大通维持中性,目标价调整至33欧元。
阅读更多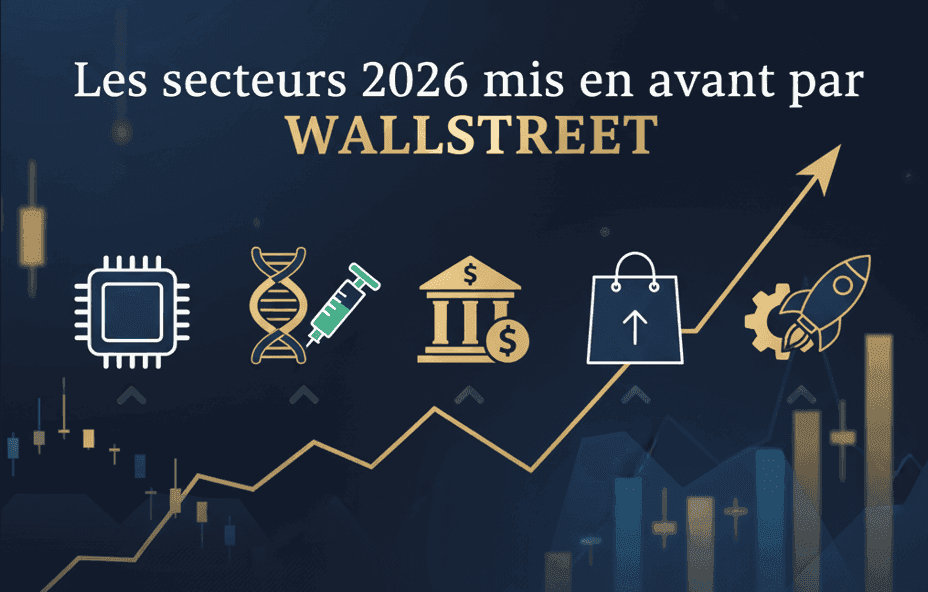
华尔街2026年建议超配的五大行业(以及你为何不能忽视它们) 2026:周期复苏之年 2026年临近,华尔街主要机构的一致看法非常明确:周期性行业将在受控的通缩、温和且正向的增长、以及美国货币政策即将转向的环境下,迎来业绩超越的一年。美联储预计将开启降息周期,提升风险资产吸引力,市场偏向增长的动能更强。 这种格局在股市中重塑出全新行业序列。主要策略师——从高盛到贝莱德、摩根士丹利、摩根大通——都指出,有多个关键行业由于结构性催化剂(如人工智能、生产性投资扩张、地缘政治局势趋稳)有望跑赢大盘。 在这种局面下,2026年五大具备相对超额收益潜力的行业是: 科技与通讯 医疗健康 金融 非必需消费品 工业与国防 本文面向寻求2026年战略性行业配置的专业和机构投资者。我们将结合全球顶级研究机构,逐个拆解各行业的基本面、催化剂和风险。 2026年宏观经济背景:受控风险回归 2025年底的宏观一致预期,揭示了分析师行业选择的核心逻辑: 美国温和增长(纽约联储预计约2%) 持续通缩:PCE指数预计低于2.5% 预期降息(最快2026年二季度就有首轮) 美中贸易紧张缓解 美元相对稳定,消费者信心恢复 这些条件利好于行业轮动,资金有望流向对经济周期和资金成本敏感度更高的资产。 1.科技与AI:强者恒强 本十年的结构性引擎 美国科技板块,聚集了苹果、微软、亚马逊、谷歌、Meta、特斯拉、英伟达这些S&P500巨头,被高盛、贝莱德共同视为2026年业绩核心驱动。这些企业具备: 强大现金流,可持续进行大规模投资; 受AI驱动的两位数盈利增长 各自细分市场中的主导地位 估值虽高但不及2000年泡沫极端(当前平均市盈率25倍,彼时45倍) 三大关键催化剂: 降息周期→资金成本下降,未来现金流折现更具吸引力。 AI爆发→数据中心、云计算、半导体(尤以英伟达)、自动化软件持续投资,带来卓越成长。 AI向跨行业渗透→AI正走向更多行业,B2B、SaaS与服务平台型公司同样受益。 2.医疗健康:创新、人口结构与AI 防御型变成长型 传统被视为防御型的医疗健康板块,正因AI融入医学研究、诊断和临床试验自动化而强化其成长价值。 摩根大通认为,积极投资AI的医药与生物科技企业,将获得显著的生产力加速,推进新疗法研发周期。 核心催化剂: 全球人口老龄化 AI在临床试验中的应用 美国监管环境稳定 部分高管线生物科技公司估值吸引 3.金融:利差斜率提升带动银行回归 长端利率回升,净息差改善 2026年市场对美国收益率曲线陡峭化预期,有利于商业银行提高净息差。 摩根士丹利预计,指标大行的该数据将从2.1%提升至2.6%。 其它利好驱动: 监管宽松 信贷增长 技术集成降本增效 4.非必需消费品:2026逆袭 购买力+低息=消费回暖 2025年表现不佳的非必需消费品行业,预计将在以下因素带动下复苏:
阅读更多CAC 40 盘前:8,100点(稳定) 在美国有望于12月开启货币宽松的推动下,欧洲股市本周四趋于稳定。感恩节前,受CME FedWatch工具预估12月10日降息概率高达82%的提振,华尔街收盘上涨。因此,CAC 40预计将在技术整固区内分化开盘。 今日重点股票 Rémy Cointreau (RCO):半年报下降,但目标维持。营业收入有机下滑-4.2%,经营利润率走低。 Michelin (ML):关闭旗下专注车队电气化的Watéa部门。 Valneva (VLA):关闭南特工厂,战略重心转向里昂。 LDC (LOUP):上半年业绩符合预期,年度预测确认不变。 Trigano (TRI):年度业绩下降,受休闲车辆市场正常化影响。 Transgène (TNG):以每股1.02欧元完成1.05亿欧元融资。 Eurazeo (RF):推出两只全欧洲范围的“永续基金”,普通投资者可参与。 Manitou (MTU):调整高级管理委员会架构。 Transition Evergreen (EGR):因关键时点影响生存,股票暂停交易。 今日预期公布业绩公司 Aramis Precia Foncière Volta NamR Graines Voltz 分析师推荐(仅限法国企业) 推荐买入 ID Logistics (IDL) → Bernstein确认跑赢大市,目标价上调至530欧(+10欧)。 Klépierre (LI) → 摩根大通维持超配评级,目标价上调到39欧(+1欧)。 Unibail-Rodamco-Westfield (URW) → 摩根大通维持中性评级,目标价上调至105欧(+9欧)。
阅读更多期货指数 道指期货:+0.22% S&P 500期货:+0.3% 纳指100期货:+0.5% 美国10年期国债收益率:4.00%(-0.6个基点) 市场环境 在投资者对美联储最早将于下月降息的乐观情绪推动下,周三开盘前美股指数持续上涨。周二,S&P500,道琼斯和纳斯达克均连续第三日收涨。 12月降息概率:83%(来源:CME FedWatch) 宏观经济方面: 生产者价格指数(PPI):9月同比增长+0.3%,符合预期,但年度涨幅未见放缓(+2.7%)。 “最新通胀数据将加剧美联储内部讨论。若离2%目标无明显进展,市场对激进宽松的期望可能受阻。” —— Stifel 零售销售:9月同比增长4.3%,较上月(+5%)放缓。 耐用品订单和周度失业救济申领将在14:30(法国时间)公布。 美联储褐皮书:20:00(法国时间)发布。 WTI原油小幅反弹+0.4%($58.15),黄金上涨+0.7%至$4,206。比特币下跌0.2%,报$87,049。 Kevin Hassett被列为接替Jerome Powell出任美联储主席的热门人选,现任主席任期将于2026年5月结束(彭博)。 关注个股 Autodesk (ADSK) +7% 季报超预期,前景展望强劲,股价大涨。德意志银行也将评级上调至“买入”。 Dell Technologies (DELL) +3.5% 集团第三季度业绩超预期,缓解了市场对科技行业需求的担忧。 Novo Nordisk (NOVOb.CO) +5% Medicare对司美格鲁肽定价符合预期,影响利润率有限。市场认可法规层面的清晰。 **Amaze Holdings (AMZE)** CEO在市场上买入33.5万股,显示对公司战略充满信心,预计2026年第一季度实现盈利。 Zscaler (ZS) -7% 业绩令人失望,虽评级上调但股价下挫,预计后续将出现获利回吐。 HP (HPQ) -4.7% 公司最新财报不及预期,PC需求仍受压力影响。 Nutanix
阅读更多今日重点事件 泰雷兹 (HO) & 达索系统 (DSY):签署战略伙伴关系,将人工智能应用于国防领域。达索系统亦加深与初创公司Mistral AI的合作。 道达尔能源 (TTE):勒阿弗尔液化天然气进口浮动终端已停运。 昂吉(ENGI):有失去巴黎城市供热网络管理合同的风险,可能由Eiffage/RATP/Dalkia联合体接手(消息来源:彭博社)。 赛诺菲(SAN):巴黎办事处因税务欺诈调查遭搜查。 瓦尔纳瓦(VLA):其莱姆病候选疫苗VLA15(联合辉瑞开发)II期结果积极。 阿尔卑斯公司(CDA):拉普拉涅滑雪场运营合同延长25年。 Transgene(TNG):通过公开发行和私募增资1.05亿欧元,Mérieux研究院认购3940万欧元。 Wallix(ALLIX):收购专注AI网络安全的创业公司Malizen(源自Inria Rennes)。 Solutions 30(S30):加强与Spirii的合作,加速欧洲充电桩部署。 Netgem(ALNTG):与Vialis签署电视合作协议。 Mr Bricolage(ALMRB):任命Fabio Rinaldi为总经理。 今日预期企业业绩 LDC Trigano Aramis集团 Obiz 摩纳哥海浴公司 Transgene(增资进展) 分析师推荐(仅限法国公司) 评级调整 上调 Aperam(APAM) → 德意志银行维持买入,目标价上调从37欧元至42欧元 ArcelorMittal(MT) → 德意志银行维持买入,目标价上调从38欧元至42欧元 中性 欧莱雅(OR) → 摩根大通维持中性评级,目标价由350欧元上调至365欧元 米其林(ML) → 摩根大通维持中性评级,目标价由27欧元调整至28欧元 保乐力加(RI) → 摩根大通维持中性评级,目标价从120欧元下调至90欧元 Viridien(VRD) →
阅读更多期指情况 道指期货:+0.2% 标普500期货:+0.1% 纳斯达克100期货:0.0% 市场环境 美股指数期货今晨波动不大,昨日在科技股和纳斯达克带动下强劲反弹。市场在一系列中性经济数据后依旧保持观望态势。9月零售销售低于预期,核心PPI同样不及预期,而总体指数与预期一致。 ADP报告称,过去四周美国私营企业平均每周裁员1.35万个岗位,显示就业市场放缓迹象。 由特朗普政府斡旋的乌克兰与俄罗斯和平协议意外宣布,尽管暂无正式细节确认,但同样提升了市场情绪。 瑞银指出:“银行卡消费数据显示,中高收入家庭依然对消费充满信心,尽管这未必直接反映在传统零售渠道。” 关注个股 Kohl's(KSS) +27.46% 零售商因业绩超预期并上调前景而飙升,空头比例高,受强劲业绩推动形成逼空行情。 Abercrombie & Fitch(ANF) +18.49% 公司创纪录季度和上调全年展望,推动股价大涨,品牌复苏动力增强。 Keysight(KEYS) +13.36% 四季度业绩超预期,分析师称订单充足,前景稳定。 Fluence Energy(FLNC) +10.44% 公司预测2026年营收增长50%,能源解决方案需求强劲,股价飙升。 ZIM Integrated Shipping(ZIM) +10.13% 因宣布收到战略兴趣,公司正在评估各种选项后大幅上涨。 Select Medical(SEM) +11.71% 联合创始人提出收购全流通股份,实现私有化,推动股价上涨。 reAlpha Tech(AIRE) +3.24% 并购Prevu利好,提升房地产科技地位,股价积极反应。 阿里巴巴(BABA) +2.94% 受益于AI强劲需求,云业务带动业绩增长,尽管宏观环境复杂。 Fermi(FRMI) +2.35% REIT公司证实正和第一大租户洽谈超40亿美元融资,反映市场信心。 Dick’s Sporting Goods(DKS) -2.57% 三季度业绩一般,2025年展望疲弱。市场因业绩不明和利润压力而抛售。 评级调整
阅读更多CAC 40 盘前:7,961点(-0.36%) 今日重点股票 Engie (ENGI):在印度赢得重大电池储能项目。 Sanofi (SAN):Dupixent在欧盟获批,用于治疗慢性自发性荨麻疹。 Nexans (NEX):Vincent Piquet被任命为首席财务官,从Ampère(雷诺)挖来。 Verallia (VRLA):宣布首席财务官更换。 Mercialys (MERY):Sarah Leroy担任总秘书。 Samse (SAMS):历史高管离职后组成“三巨头”管理团队。 Carbios (ALCRB):签署两份多年期生物再生PET商业协议。 Electricité et Eaux de Madagascar (EEM):在柬埔寨取得法律胜利。 SpineGuard (ALSGD):获得美国通用型机器人适配器专利。 Arverne Group:法国锂项目首口地热钻井启动。 Société de Tayninh:战略转向加密金融——巴黎诞生新“比特币金库公司”。 今日公司财报预期 Nanobiotix (NANO):截至9月30日现金2,040万欧元。与HCRx合作预计共收到7,100万美元付款,资金可支持至2028年。NBTXR3与强生临床进展显著。 Nacon (NACON):2025-2026财年上半年营收7,810万欧元,毛利率上升至69.7%。净利润降至370万欧元,但全年目标确认。 Bigben (BIG):上半年EBITDA同比增长17.5%,4,300万欧元再融资已获保障,用于2026年债券偿还。 Moulinvest、Auplata、Abionyx:今日内将公布业绩。 分析师推荐(仅限法国公司) **评级变动** 上调 OVH集团(OVH)→ 摩根士丹利从减持上调至持有,目标价:9.05欧元。 威立雅环境(VIE)→ AlphaValue/Baader Europe维持增持,目标价提升至41.50欧元(此前为41.30欧元)。 维旺迪(VIV)→
阅读更多期货指数 道琼斯期货:+0.4% 标普500期货:+0.7% 纳斯达克100期货:+0.9% 市场环境 本周一美股市场整体走高,由纳斯达克期货(+0.9%)领涨,本周因感恩节假期交易日缩短。投资者希望本周开局积极,虽然重要数据较少,但多项经济数据将在头三天集中公布。 今日关注:10月芝加哥联储全国活动指数和11月达拉斯联储制造业调查。 德意志银行的Jim Reid表示: “在美国,由于政府停摆而延迟的数据将集中在本周前3天公布。明天将发布9月零售销售和PPI指数,周三则有初请失业金和耐用品订单数据。” 公司方面,本周关注Zoom(ZM)、阿里巴巴(BABA)和Deere(DE)的季度财报。 关注个股 Clearside Biomedical(CLSD):-69.75% 宣布申请第11章破产保护后股价暴跌。 Novo Nordisk(NVO):-10.08% 口服Ozempic药物在阿尔茨海默病临床试验中失败,股价大幅下跌。 Enlivex(ENLV):+36.04% 其膝关节骨关节炎治疗在6个月结果表现乐观,股价大涨。 AlphaTON Capital(ATON):+18.49% 获Forbes Media多数股权收购要约后,股价飙升。 Ooma(OOMA):+4.04% 公司宣布以2320万美元收购Phone.com后,股价上涨。 评级变动 上调 Inspire Medical Systems(INSP)→ Stifel上调至买入,目标价从100美元上调至110美元。 International Paper(IP)→ 法巴上调至优于大市,目标价44美元(前为34美元)。 Mp Materials(MP)→ BMO上调至优于大市,目标价略下调至75美元(前为76美元)。 Tractor Supply(TSCO)→ 杰富瑞上调至买入,目标价从58美元上调至64美元。 Vornado Realty Trust(VNO)→ 摩根大通上调至中性,目标价41美元。 Autonation(AN)→ Evercore ISI维持优于大市,目标价从240美元上调至300美元。 Broadcom(AVGO)→ 汇丰维持买入,目标价从400美元上调至535美元。
阅读更多
