华尔街2026年建议超配的五大行业(以及你为何不能忽视它们)
2026:周期复苏之年
2026年临近,华尔街主要机构的一致看法非常明确:周期性行业将在受控的通缩、温和且正向的增长、以及美国货币政策即将转向的环境下,迎来业绩超越的一年。美联储预计将开启降息周期,提升风险资产吸引力,市场偏向增长的动能更强。
这种格局在股市中重塑出全新行业序列。主要策略师——从高盛到贝莱德、摩根士丹利、摩根大通——都指出,有多个关键行业由于结构性催化剂(如人工智能、生产性投资扩张、地缘政治局势趋稳)有望跑赢大盘。
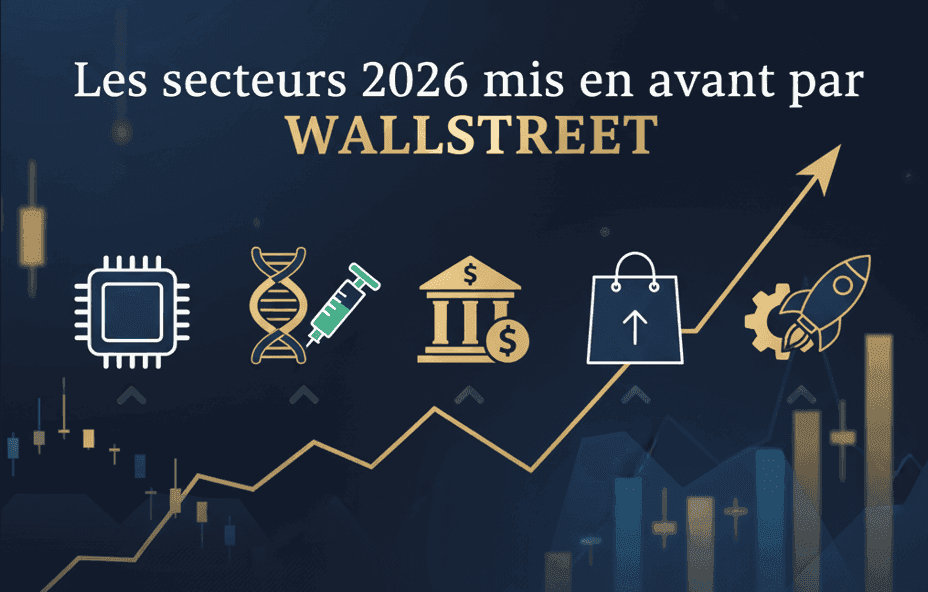
在这种局面下,2026年五大具备相对超额收益潜力的行业是:
- 科技与通讯
- 医疗健康
- 金融
- 非必需消费品
- 工业与国防
本文面向寻求2026年战略性行业配置的专业和机构投资者。我们将结合全球顶级研究机构,逐个拆解各行业的基本面、催化剂和风险。
2026年宏观经济背景:受控风险回归
2025年底的宏观一致预期,揭示了分析师行业选择的核心逻辑:
- 美国温和增长(纽约联储预计约2%)
- 持续通缩:PCE指数预计低于2.5%
- 预期降息(最快2026年二季度就有首轮)
- 美中贸易紧张缓解
- 美元相对稳定,消费者信心恢复
这些条件利好于行业轮动,资金有望流向对经济周期和资金成本敏感度更高的资产。
1.科技与AI:强者恒强
本十年的结构性引擎
美国科技板块,聚集了苹果、微软、亚马逊、谷歌、Meta、特斯拉、英伟达这些S&P500巨头,被高盛、贝莱德共同视为2026年业绩核心驱动。这些企业具备:
- 强大现金流,可持续进行大规模投资;
- 受AI驱动的两位数盈利增长
- 各自细分市场中的主导地位
- 估值虽高但不及2000年泡沫极端(当前平均市盈率25倍,彼时45倍)
三大关键催化剂:
- 降息周期→资金成本下降,未来现金流折现更具吸引力。
- AI爆发→数据中心、云计算、半导体(尤以英伟达)、自动化软件持续投资,带来卓越成长。
- AI向跨行业渗透→AI正走向更多行业,B2B、SaaS与服务平台型公司同样受益。
2.医疗健康:创新、人口结构与AI
防御型变成长型
传统被视为防御型的医疗健康板块,正因AI融入医学研究、诊断和临床试验自动化而强化其成长价值。
摩根大通认为,积极投资AI的医药与生物科技企业,将获得显著的生产力加速,推进新疗法研发周期。
核心催化剂:
- 全球人口老龄化
- AI在临床试验中的应用
- 美国监管环境稳定
- 部分高管线生物科技公司估值吸引
3.金融:利差斜率提升带动银行回归
长端利率回升,净息差改善
2026年市场对美国收益率曲线陡峭化预期,有利于商业银行提高净息差。
摩根士丹利预计,指标大行的该数据将从2.1%提升至2.6%。
其它利好驱动:
- 监管宽松
- 信贷增长
- 技术集成降本增效
4.非必需消费品:2026逆袭
购买力+低息=消费回暖
2025年表现不佳的非必需消费品行业,预计将在以下因素带动下复苏:
- 通缩带来购买力恢复
- 降息让信贷成本降低
- 供应链趋于稳定
亮点细分领域:
- 零售
- 休闲与旅游
- 汽车(尤其电动车)
5.工业与国防:周期利好持续
双动力:实物投资与安全保障
工业板块历来容易被忽视,但当前有多重强劲驱动:
- 大规模联邦投资
- 数据中心和自动化蓬勃发展
- 国防:军费预算持续增长
聚焦国防:
2026年五角大楼年度预算可能突破9500亿美元,洛克希德·马丁等龙头企业已录得大幅新增订单。
结论:2026年是投资增长与创新之年
2026年有望成为周期性行业再度领跑的关键时间节点,驱动力包括:
- 更宽松的货币政策
- 宏观经济趋稳
- 围绕AI的结构性科技浪潮
精明投资者需动态配置,重点关注以下行业:
- 科技
- 医疗健康
- 金融
- 非必需消费品
- 工业和国防
延伸阅读:推荐参考
- 高盛全球投资研究部2025–2026年报告
- 贝莱德投资研究院年度行业分析
- 《The Future of AI in Industry》——麦肯锡公司
- 纽约联储2026年宏观经济展望
- 摩根大通资产管理《Reflation and Rotation》分析
常见问题 FAQ
1.2026年哪些行业应避免?
传统防御行业如公用事业或能源,若能源价格持续走低则或将表现逊色。
2.为何小盘股在2026年更受青睐?
它们更受益于降息,且业绩多年低迷后存在价值重估空间。
3.AI只利好科技公司吗?
并非如此。医疗健康、金融、工业、消费亦受益。
4.分析师对2026年通胀有何看法?
主流判断为通缩受控,PCE将低于2.5%。
5.2026年美国股市是否优于欧洲?
分析师认为美国凭借科技领先与积极财政政策依旧具明显优势。
Sylvain Mouilhaud,美国美股教练