亚洲盘综述:2025年8月8日 日本 – 日经225 +2.28% 受惠于与华盛顿签署贸易协议,大幅下调关税,尤其是汽车领域(27.5%→15%)。东证指数创历史新高,出口股上涨带动。日本央行会议纪要显示加息时机存分歧,但对经济态度更乐观。 中国 – 上证综指 +0.07% 市场等待7月通胀数据,买入动作有限。标普全球维持A+主权评级带来小幅支撑,但投资者仍持谨慎态度。 香港 – 恒生指数 -0.80% 连续四日上涨后回调,主要因中国CPI/PPI数据公布前的观望及外汇储备降至三个月低点,显示货币市场干预迹象。 印度 – Sensex -0.21% 在美方因俄油进口宣布对印度商品征收新关税(总税率升至50%)后承压。即将到来的印美贸易谈判引发不确定性。 盘面小结 亚洲市场表现分化:东京受益于明确的关税利好,其他区域则在中国宏观数据出炉前以及美国贸易紧张局势升温下以谨慎为主。这一格局维持全球波动,但日本反弹有望提振欧美市场情绪。 美股盘后简讯 Expedia ($EXPE) +17.26% → 季报超预期,上调全年指引。 Take-Two Interactive ($TTWO) +4.64% → 利润和营收均超预期,前景提升。 Stem ($STEM) +10.04% → 亏损低于预期,营收高于预期。 SoundHound AI ($SOUN) +13% → 受语音商务业务推动,上调2025年展望。 Trade Desk ($TTD) -30%
阅读更多
开盘前CAC 40:7,725点(+0.27%) 今日重点股票 Gérard Perrier Industrie (PERR):半年营收稳定在1.58亿欧元,航空航天与国防板块强劲增长,弥补了核能板块的下滑。 Archos (JXR):半年净利润160万欧元,毛利率提升,全年营收目标6,000万欧元确认。 Airbus (AIR):7个月交付373架飞机,助推商业增长。 Samse (SAMS):任命Yannick Lopez为总经理。 Nicox (COX):扩展可稀释融资额度。 Entech (ENTE):签订新电池储能合同。 Boostheat (ALBOO):发行新可转换债券。 今日预期公司财报 (暂无法国大盘股重大公告) 分析师推荐 (仅限法国公司) 推荐变动 上调 Sanofi (SAN) → 摩根大通从中性上调至增持,目标价105欧元。 Engie (ENGI) → 高盛维持买入,目标价上调至23.5欧元。 Airbus (AIR) → 德意志银行维持买入,目标价上调至186欧元。 中性 Soitec (SOI) → 法国巴黎银行Exane从优于大盘下调至中性,目标价下调至36欧元。 下调 Sanofi (SAN) → 汇丰银行维持买入,但目标价从115欧元下调至105欧元。 TotalEnergies (TTE)
阅读更多
**期货指数** 道指期货:+0.6% 标普500期货:+0.7% 纳斯达克100期货:+0.8% 美国10年期国债收益率:4.24% 市场环境 美国股指在盘前上涨,投资者正在消化唐纳德·特朗普最新的关税声明。总统表示,计划对半导体进口征收100%的税,但对部分在美国生产或承诺生产的企业予以豁免。 台积电(TSMC)的出口将不受该税影响,股价创下历史新高。瑞银指出,“这一举措不是倒退,而是变通”,凸显美国制造企业面临的税收环境复杂。 此外,特朗普将印度产品的关税翻倍至50%,理由是印度持续进口俄罗斯石油。 科技股强劲表现继续支撑市场。“科技股提振市场情绪,Mag-7创新高,受益于强劲业绩和降息预期升温”,德意志银行的Peter Sidorov表示。 宏观层面,生产率(预计第二季度+1.9%)和单位劳动力成本(+2.1%)数据将在开盘前公布,同时发布每周初请失业金人数(预期22万)。瑞银的Donovan指出,“生产率尚未体现出人工智能的影响。” 关注个股 Sunrun (RUN) +21% 公司将2025年净价值创造展望提升至13亿美元,并计划到2029年实现10GWh储能目标,股价大涨。 Celsius Holdings (CELH) +18% 饮料制造商业绩亮眼:营收同比增长83.9%,在美国能量饮料市场份额达17.3%。净利润超预期。 DraftKings (DKNG) +7% 虽然二季度业绩表现参差,但公司前景乐观推动股价上涨。调整后EBITDA达到3.01亿美元(预期2.438亿美元),公司重申全年指引。 Rogers (ROG) +4.95% 根据《华尔街日报》,Starboard Value已持股超9%,引发市场对战略转型的猜测。 苹果 (AAPL) +3.15% 公司宣布将在美国投资1000亿美元,盘后股价持续上涨。 Airbnb (ABNB) -6% 尽管Q2业绩良好,但公司对Q3做出8-10%增长的谨慎预期引发担忧。利润率或因支出增加而下降。 e.l.f. Beauty (ELF) -11% 因对利润率的预期(20%,此前为23%)下调以及2026年展望缺乏清晰度(主要受关税不确定性影响),集团表现令人失望。 Lyft (LYFT) -4% 二季度业绩提升但未达预期。公司指引尚可,市场对缺乏正面惊喜不满。 Sana Biotechnology
阅读更多
大家好,现在是早上7:30,希望你一切顺利,精力充沛开启这个夏日新一天!我们又一次相聚在 morning mood 环节,一起梳理一下市场动态,并给你带来几点后续思路。 市场在恐慌后暂时喘息 整体而言,自上周五的严重恐慌以来,氛围已经缓和。美国就业数据引发的恐慌情绪已经转变为对全年多次降息的预期。现在市场已经定价三次降息,虽然前几天还笼罩着经济衰退、甚至停滞性通胀的强烈担忧。 但需要注意,仅一个月的就业数据不好,并不是末日预言!没必要因为一项不好的统计就宣布美国经济衰退。美国经济确实仍承受通胀和关税压力,但主要指数的趋势依然向上。 华尔街:压力下仍然稳健 美股主要指数依然守住5日均线,有的甚至已追上20日均线。标普500和纳斯达克依然最为坚挺,罗素2000正好在5日均线位置反弹。甚至道琼斯也在50日均线处做出明显反应。简单来说,只要50日均线没有跌破,市场就有支撑。 苹果财报表现一般,亚马逊也略低预期,但都没有出现大跌。部分公司如ENH受关税战拖累确实下滑,但整体企业业绩仍稳健,目前还没有大规模的业绩下调潮。 欧洲想跟进,CAC表现逊色 欧洲市场氛围更为低迷。法国与CAC40依然承压,始终在7600点下方,而DAX正尝试在平缓的50日均线上企稳,这显示出一种中性局面。 CAC疲弱局势未变,可以说“山羊还是山羊”!总之,欧洲试图跟紧,但明显还是美国市场主导节奏。 在这种背景下该怎么做? 美元近期合理回调,正好给欧元兑美元反弹的机会。我的做空头寸仍耐心持有,因为这是中长期计划。虽然有短期波动,但我更重视计划本身,而非短期噪音。 黄金方面,3280附近买入区再次发挥作用,金价回到3400上方,这证明明确的交易计划最终会获得回报。 股指方面近期较为清淡,鲜有重大机会。标普500可以做些小型日内交易,但整体趋势依然偏多,无需强行操作,尤其本周宏观数据很少时。 加密货币:盘整期,无需恐慌 加密货币还是那句老话:目前正处于“杂乱”盘整阶段,这是牛市后期常见表现。2024年底创新高后,市场震荡盘整,小幅下跌和疲软反弹交替出现。 在这种情况下,我在ETH、AVE、BNB进行了部分止盈,也继续大比例持有长期看好的币种。如果市场进一步下跌,会加仓;如果反弹,就继续享受已有收益。 关键在于主动管理,而非FOMO或恐慌。专注于自己的策略,不要随意分散精力做太多交易。耐心点,节奏要随市场! 夏天也要慢慢前进 现在是夏天,本周没有大型企业发布财报,可以趁市场平静时专注自己的目标——不论是工作、生活,还是投资组合管理。 每天哪怕只有一点点进步,也好过等到“开学季”或1月1日再开始。记下目标,一步步前进,即便每天只花15分钟思考、散步或冥想……关键在于坚持,不在于节日豪言! 最后的话 今天早上,我还在一点点向目标迈进。别放弃,即使当下平静,每一步都重要!写下今天的三个目标,前进、深呼吸,借助夏日的悠闲能量,为后续做好准备。 祝大家都能拥有力量与荣誉,我们下期 morning mood 再见! Ciao! Xavier Fenaux 2025年8月7日
阅读更多日本–日经225 +0.57% 工业与科技股带动连续第三个上涨交易日。投资者对6月日本经济领先指标回升表示欢迎,显示出增长动能。日元兑美元(147.5)保持稳定也提振了市场情绪。 中国–上证综指 +0.11% 得益于强劲的对外贸易数据,出口增长7.2%,进口增长4.1%,市场小幅上扬。不过,贸易顺差低于预期以及市场等待通胀数据压制了整体乐观情绪。 香港–恒生指数 +0.52% 尽管在特朗普宣布半导体新政后,科技和消费类板块承压,因贸易战担忧再现,但市场在连续三日下跌后反弹。 印度–Sensex -0.61% 连续第三个交易日下跌,投资者担心美国新制裁带来的影响。美国因印度采购俄罗斯石油,将印度进口关税翻倍(最高至50%),加剧了地缘政治紧张局势。 交易综述 美国宣布对半导体加征关税,引发波动加剧,令贸易战担忧再起。日本、中国及澳大利亚的良好经济数据则带动部分市场出现技术性反弹。 美股盘后简报 苹果($AAPL)+2.82% → 宣布在美投资1000亿美元,芯片生产落地德州,该板块不受特朗普新关税影响,股价大涨。 Rogers($ROG)+8.50% → Starboard Value持股超9%,带动股票反弹。 Open Lending($LPRO)+8.41% → 季度营收超预期,业绩强劲。 American Coastal Insurance($ACIC)+6.39% → 二季度业绩表现超预期。 F&G年金($FG)+3.05% → 调整后每股盈余及收入高于预期。 Fortinet($FTNT)-17% → 尽管业绩良好,但市场担忧前景或估值过高,股价大跌。 Sana Biotechnology($SANA)-13.18% → 受7500万美元融资稀释影响,每股定价3.35美元。 e.l.f. Beauty($ELF)-10.73% → 新关税直接冲击,撤回年度指引。 Hagerty Holding($HGTY)-6.59% → 870万股二次发行,股价承压。 Palo
阅读更多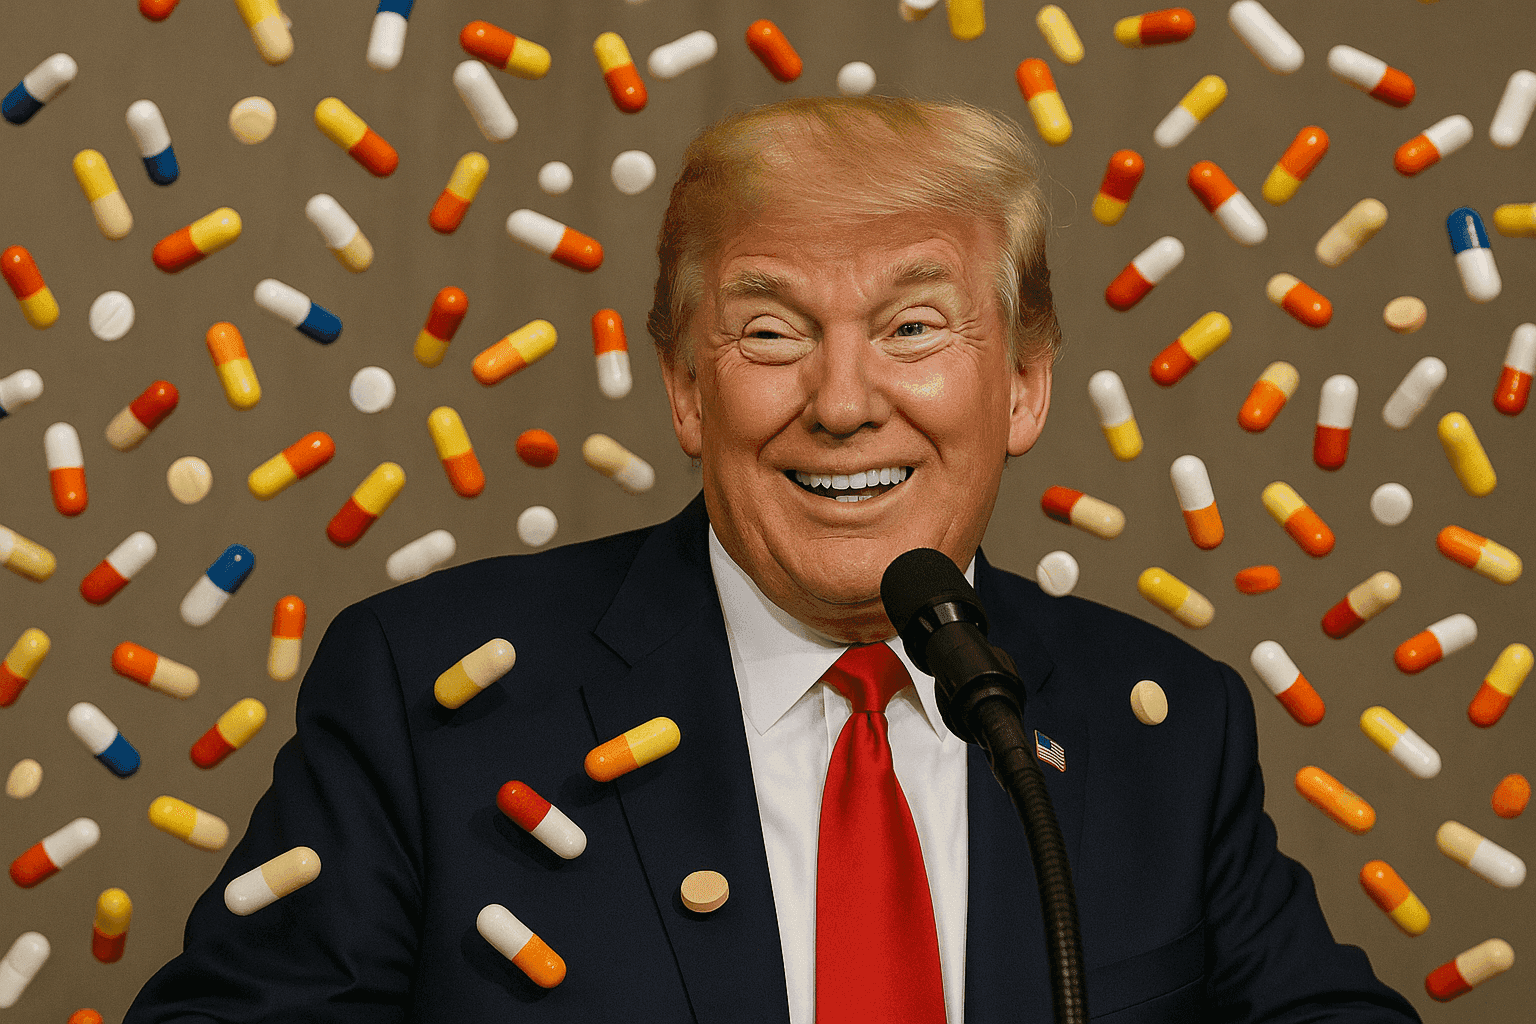
8月5日,特朗普掀起轩然大波,威胁对进口药品征收高达250%的关税。这前所未见……可能彻底搅乱全球医疗、股市,甚至影响你的钱包。 具体宣布了什么? 特朗普承诺分阶段对进口药品征税:先收“少量”关税,然后是150%,最高达250%。 目的:迫使医药巨头在美国本土生产。 为强化威胁,他补充说,这项措施可能今年内就会生效,首批受影响的产品名单将在“7天内”公布。 为什么市场震动 医药板块:欧洲、印度、中国、以色列的大型药企首当其冲。 XPH(医药ETF)已下滑,尽管辉瑞凭业绩表现限制了跌幅。 投资者密切关注美国市场曝险较高的实验室(如Sanofi、阿斯利康、诺华等)。 美国方面,这是让制造业回流的承诺,但代价几何? 全球合作伙伴(澳洲、欧洲、亚洲)纷纷亮红牌,担心酿成全面贸易战。 华尔街分析师预计投资组合将有大幅调整,特别是因供应链问题已受影响的个股。 ️ 可能的后果(如果特朗普真动手) 制药工厂大规模强制回流美国。 生产成本暴涨,因此美国(甚至全球)售价也将上涨。 如果实验室难以调整生产或承受物流冲击,可能出现短缺风险。 连锁反应:欧洲、亚洲、甚至印度可能会对美国其它行业(科技、农业等)采取关税报复措施。 医疗/医药板块波动加剧,尤其是对美营收超30%的公司。 多米诺效应:健康保险公司、分销商甚至患者本身都可能首当其冲,尤其是价格方面。 要密切关注哪些信号,避免被动 被征税药品清单的官方发布 医药巨头(Sanofi、拜耳、GSK、Teva、Cipla等)的反应和应对计划 医疗与医药ETF(XPH、XLV等)以及对美市场风险最高标的的动向 宣布将生产迁往美国(新闻稿、产业计划、政府公告) 贸易反击:布鲁塞尔、新德里、堪培拉或北京关于反制措施的声明 实验室对2025-2026年业绩预期的提升或维持(能否承受冲击的风向标) 弱信号:出口药品涨价、美国市场供应紧张或短缺、工会或健康NGO的公开发声 总结 特朗普的威胁,即便短期不落地,也将医药产业链的脆弱性和美国对外依赖暴露无遗。 对于市场来说,这既是新的波动与不确定源头,也为能够“读懂行间”的人提供了机会。
阅读更多开盘前 CAC 40:7,660 点(+0.42%) 今日重点股票 Sanofi(SAN):完成以4.7亿美元收购美国生物科技公司 Vigil Neuroscience。 Wendel(MF):发行5亿欧元8年期债券,利率为3.75%。 Mare Nostrum(ALMAR):法院批准其子公司的恢复计划。 Biophytis(ALBPS):获得100万欧元的非稀释债券融资。 今日公布业绩的公司 Neurones(NRO):发布2025年第二季度业务进展 Catering International Services(CTR):发布2025年第二季度业务进展 分析师推荐(仅限法国公司) 上调 Airbus(AIR)→ 保持买入,目标价从54美元上调至57美元 Euronext(ENX)→ 保持增持,目标价从173欧元上调至174欧元 Legrand(LR)→ 保持增持,目标价从124.90欧元上调至142.90欧元 Nexans(NEX)→ 确认买入,目标价从128欧元上调至146欧元 Société Générale(GLE)→ 确认增持,目标价从57欧元上调至65欧元 Vinci(DG)→ 确认买入,目标价从164欧元上调至168欧元 中性 Ayvens(AYV)→ 维持中性建议,目标价从9.80欧元调整至10.30欧元 FDJ United(FDJ)→ 维持中性建议,目标价从36.50欧元下调至30欧元 Kering(KER)→ 维持减持,目标价从145欧元下调至135欧元 L'Oréal(OR)→ 维持市场表现,目标价从430欧元下调至410欧元 Teleperformance(TEP)→ 维持买入,目标价从145欧元下调至120欧元 下调 今日没有法国企业遭遇直接下调 每天开盘前接收本简报,立即注册,每天获取我们的盘前总结,不错失任何机会! 点击这里注册 祝大家交易顺利! Sylvain
阅读更多日本 – 日经225指数 +0.49% 日股受益于日元回落,出口企业表现强劲,市场持续上行。不过薪资增幅不及预期(+2.5%,预期为3.2%),令消费力度再受质疑。日本央行如若贸易局势缓和,仍有可能收紧货币政策。 中国 – 上证综指 +0.27% 受美中贸易谈判乐观情绪推动小幅上涨。临近7月贸易及通胀数据公布,市场谨慎观望。离岸人民币跌至7.19兑美元,反映市场对中美休战可能延长保持观望态度。 香港 – 恒生指数 +0.03% 连涨两日后,恒生指数在科技、消费及金融板块的压力下暂停上涨。关税摩擦和全球宏观经济不确定性持续推动市场波动。 印度 – 孟买SENSEX指数 -0.14% 印度央行如预期维持基准利率于5.50%,市场小幅回落。央行中性立场被特朗普因印度进口俄罗斯石油提出的加税威胁所掩盖。 盘面总结 尽管全球氛围紧张,亚洲盘仍表现坚韧:特朗普加税威胁、经济数据喜忧参半,以及对公司业绩的谨慎情绪。市场仍寄望于中美贸易关系缓和,但紧张气氛依旧。亚盘上涨动能或为美股期货在重大财报发布前提供技术支撑。 美股盘后聚焦 Arista Networks($ANET)+13.00% → 营业利润大幅超预期,营收指引强劲。 Grocery Outlet($GO)+9.52% → 年度盈利预期上调。 Service Properties Trust($SVC)+3.81% → 收入超预期,FFO符合预期。 Snap($SNAP)-14.59% → 业绩与前瞻均不及预期,变现能力受市场担忧。 AMD($AMD)-6.00% → 数据中心业务增速放缓,但整体数据符合预期。 Upstart($UPST)-3.38% → 尽管业绩坚实,但出现获利回吐。 Kemper($KMPR)-5.11% → 推出5亿美元回购计划,但影响有限。 Supermicro($SMCI)-16.00% →
阅读更多期货指数 道琼斯期货:+0.05% S&P 500期货:+0.15% 纳斯达克100期货:+0.28% 美国10年期国债收益率:4.22%(+2个基点) 市场环境 今晨美股继续上涨,受益于9月降息预期升温,此前上周五公布的就业数据较弱。 “投资者加大了对9月降息的押注。而良好的财报季也助推了市场情绪。”——Jim Reid(德意志银行)。 今日有三项宏观数据公布: 贸易逆差预计615亿美元 7月<strong综合PMI终值(预期54.6) ISM服务业(预期51.5) 瑞银指出,当前贸易失衡因关税和抵制行为而加剧,但缺乏持久的结构性效应。 还需关注:劳工统计局及美联储理事会的即将任命。 关注个股 SolarMax Technology (SMXT) +70.97% 公司在德州获得1.27亿美元电池项目EPC合同后股价暴涨。 CRISPR Therapeutics (CRSP) -10.20% 二季度业绩不及预期,联合Vertex的基因疗法前景持续受关注。 Lemonade (LMND) +9.97% 财报表现大超预期,IFP保险业务指引强劲,市场热烈反响。 DigitalOcean (DOCN) +8.81% 面向中小企业的云计算专家业绩超预期,上调2025年业绩展望。 First Watch Restaurant Group (FWRG) +8.70% 销售增长持续强劲,远超预期。 Palantir (PLTR) +7.13% AI产品高采纳度推动二季度业绩优异。Wedbush称其“实现超高速增长”。 Zebra Technologies (ZBRA) +6.93%
阅读更多
